

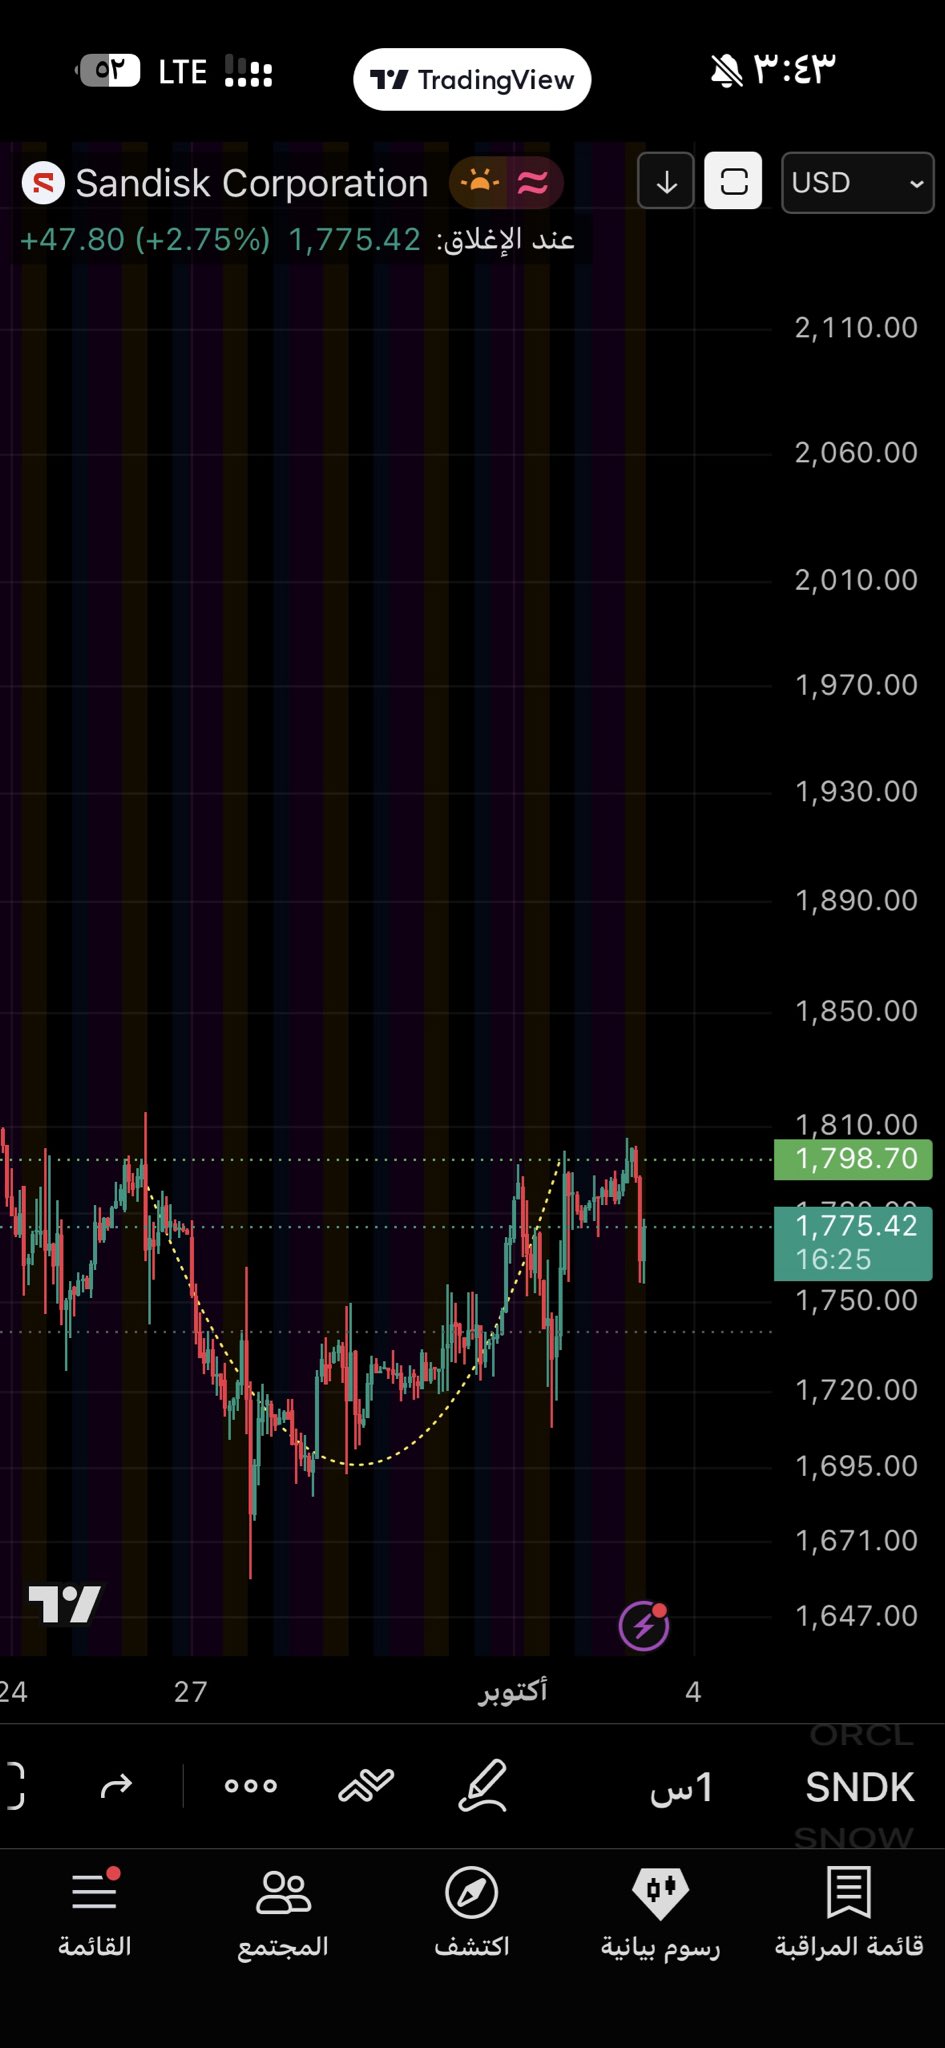
Study gravity wells. #sndk

1
1
130


📈 Com os juros em queda, óptica e memória puxam os chips.
🚀 Coherent +10,9%, SK Hynix +5,08%, Micron +3,03% e $SNDK +2,6%.
❓ O momentum continua ou já está esticado?
📊 weex.com/futures/SNDK-USDT
#WEEX #SNDK #Semicondutores

8
7
12
325


Today's Active HTB Locates:
57.7% #AMOD
38.5% $AIXI
3.8% #SNDK
AlphaTraderPro Analytics:
t.me/alphatraderpro_analytic…
163



$SNDK #SNDK 샌디스크: 팹 통제권도 HBF 독점권도 없다면, 진짜 돈은 어디서 나오는가
#샌디스크, NAND 가격이 내려가도 80% 수준의 높은 마진을 유지할 수 있다는 분석.
“샌디스크의 진짜 경쟁력은 NAND 공장을 직접 운영하거나 HBF를 독점하는 데 있지 않다. 같은 NAND를 더 높은 가치의 제품으로 만들어 장기계약으로 판매하는 능력에 있다.”
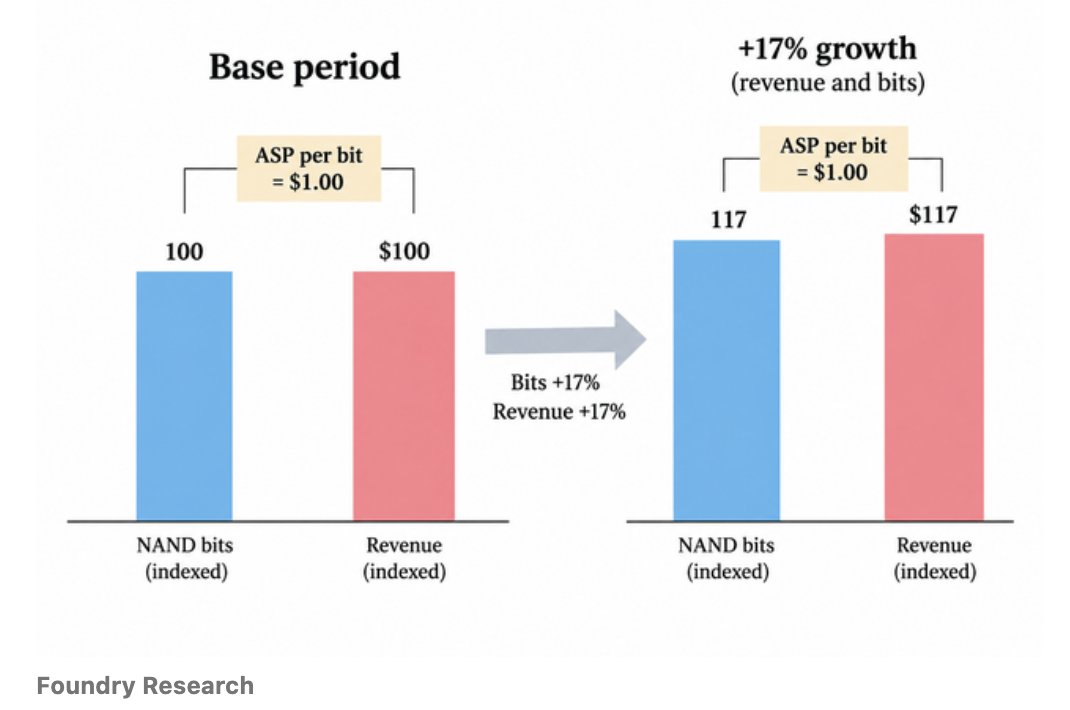
"샌디스크는 매출과 비트 출하량 성장률이 10%대 중후반으로 안정되더라도, 더 나은 품질의 제품 믹스 덕분에 매출총이익률을 약 80%로 유지할 수 있다.
즉 샌디스크가 높은 NAND 가격에 반드시 의존할 필요는 없다. 그것이 사실이라면 8.49배는 결코 정점 이익에 적용된 멀티플이 아니다. "
시킹알파 원문 자동한글번역
link.seekingalpha.com/2JZQXH…
1
3
157
$SNDK #SNDK 샌디스크: 팹 통제권도 HBF 독점권도 없다면, 진짜 돈은 어디서 나오는가
#샌디스크, NAND 가격이 내려가도 80% 수준의 높은 마진을 유지할 수 있다는 분석.
진짜 경쟁력은 NAND 자체보다 컨트롤러·펌웨어·완제품 설계에 있다.
· 현재 주가 약 $1,753
(많이 올랐지만 예상 이익 대비 밸류에이션은 낮은 편)
· 선행 P/E 8.49배
(현재 이익이 유지된다면 여전히 10배도 안 됨)
· 최근 매출총이익률 84.6%
(매출 $100 중 약 $85가 매출총이익)
· 장기 목표 매출총이익률 약 80%
(NAND 가격 상승이 멈춰도 높은 마진을 목표)
그런데 샌디스크는 NAND 공장을 직접 운영하지 않는다.
키옥시아와 합작사업의 49.9%를 보유하고 생산은 키옥시아가 담당한다.
그렇다면 샌디스크는 어디서 돈을 벌까?
컨트롤러 + 펌웨어 + 패키징 + 시스템 설계다.
(같은 NAND를 더 비싼 고성능 완제품으로 만들어 판매)
특히 데이터센터에서 이 효과가 나타나고 있다.
· 데이터센터 매출 $960M → $5.15B, +437%
(AI 데이터센터용 SSD 판매가 폭발적으로 증가)
· 판매량은 약 +120%
(매출은 판매량보다 훨씬 빠르게 증가)
· GB당 매출 약 +150%
(더 비싸고 수익성 높은 제품을 판매하고 있다는 의미)
장기계약도 핵심이다.
· 최소 계약 매출 $93.9B
(미래 목표가 아니라 이미 계약된 최소 매출)
· FY2028 비트 출하량 약 2/3가 계약으로 확보
(판매할 NAND 상당 부분의 고객이 이미 정해져 있음)
가격이 떨어져도 버틸 여력도 있다는 분석이다.
현재 마진 구조에서는 NAND 가격이 23% 하락해도 매출총이익률 약 80%가 가능하다.
(현재 84.6%의 마진 자체가 워낙 높기 때문)
가격이 30% 하락하더라도 단위 원가를 10% 낮추면 마진은 약 80.2%**가 된다.
(원가 절감이 NAND 가격 하락을 일부 상쇄)
HBF도 중요하다.
샌디스크와 SK하이닉스는 HBF를 개방형 표준으로 만들었다.
(샌디스크 혼자 독점하는 기술은 아님)
하지만 저자는 이것이 문제가 아니라고 본다.
샌디스크는 HBF 자체를 독점하기보다 컨트롤러·펌웨어·시스템 설계와 완제품 판매에서 돈을 벌 수 있기 때문이다.
FY27 1분기 EPS 가이던스는 $44~46.
중간값 $45를 단순 연율화하면 EPS 약 $180이다.
(현재 $1,753 기준 P/E 약 9.7배)
결국 가장 중요한 질문은 하나다.
지금 이익이 NAND 가격 급등으로 만들어진 일시적인 정점인가, 아니면 장기계약과 고부가가치 제품으로 유지할 수 있는 새로운 이익 수준인가.
저자는 후자에 베팅한다.
“샌디스크의 진짜 경쟁력은 NAND 공장을 직접 운영하거나 HBF를 독점하는 데 있지 않다. 같은 NAND를 더 높은 가치의 제품으로 만들어 장기계약으로 판매하는 능력에 있다.”
투자의견: 매수 / 선행 P/E 8.49배, 장기 매출총이익률 약 80% 유지 가능성에 주목
"샌디스크는 매출과 비트 출하량 성장률이 10%대 중후반으로 안정되더라도, 더 나은 품질의 제품 믹스 덕분에 매출총이익률을 약 80%로 유지할 수 있다. 즉 샌디스크가 높은 NAND 가격에 반드시 의존할 필요는 없다.
그것이 사실이라면 8.49배는 결코 정점 이익에 적용된 멀티플이 아니다. 사실이 아니라면 현재는 이익 정점이며, P/E로 스스로를 속이고 있을 뿐이다.
샌디스크를 매수로 평가한다. 첫째, 약 10배 수준이라면 이 가설에 저렴하게 베팅할 수 있다고 보기 때문이다. 둘째, 향후 2~3년 내 NAND 가격이 급락할 특별한 이유도 보이지 않는다."
-----
AI 검색으로는 얻기 어려운 깊이 있는 투자 분석,
20년 이상 축적된 투자 데이터와 시킹알파 퀀트 등급.
시킹알파 프리미엄에서 확인할 수 있습니다.
고정 게시글 참고
시킹알파 전체 원문은 아래 댓글 (자동한글번역)
2
3
298


